লাইসেন্সবিহীন পেমেন্ট গেটওয়ে, ডিজিটাল লেনদেনে বাড়ছে গ্রাহক ঝুঁকি
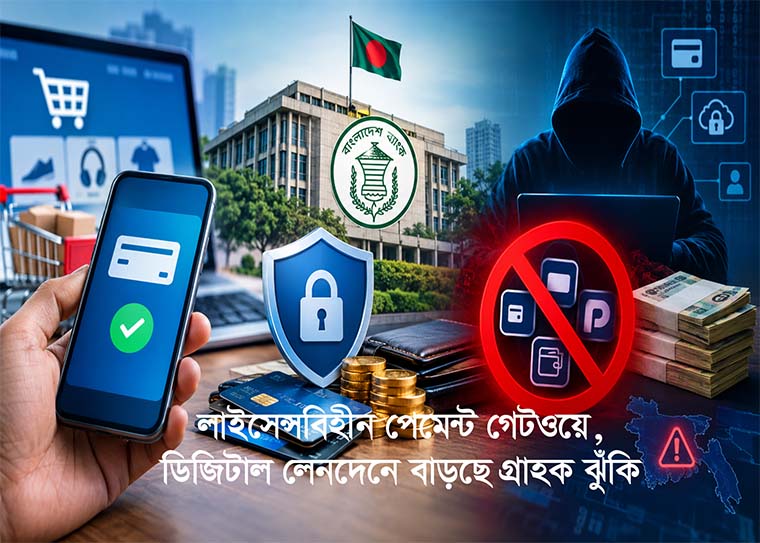
মোহাম্মদ মোজাম্মেল হক মৃধা (সোহেল মৃধা): বাংলাদেশে ডিজিটাল কমার্স আর ই-কমার্সের পরিধি যেভাবে বাড়ছে, ঠিক তার সমান্তরালভাবে মাথাচাড়া দিয়ে ওঠেছে একশ্রেণির অননুমোদিত ও লাইসেন্সবিহীন পেমেন্ট এগ্রিগেটর বা গেটওয়ে প্রতিষ্ঠান। সম্প্রতি বাংলাদেশ ব্যাংকের পেমেন্ট সিস্টেমস ডিপার্টমেন্ট থেকে দেশের ২২টি পেমেন্ট প্ল্যাটফর্মের কার্যক্রম ও লেনদেনকে একদম অবৈধ ঘোষণা করে একটা সতর্কীকরণ বিজ্ঞপ্তি দেয়া হয়েছে। এরপর থেকেই সবার মনে বড় একটি প্রশ্ন হয়ে দেখা দিয়েছে এতদিন ধরে এই প্রতিষ্ঠানগুলো কীভাবে একেবারে প্রকাশ্যে আর্থিক লেনদেন চালিয়ে গেল।
সাধারণ মানুষের কষ্টার্জিত টাকা আর ডেটা সিকিউরিটি নিয়ে আজ যে ভীতি তৈরি হয়েছে, তা তো কেবল একটা সরকারি নোটিশে শেষ হয়ে যাওয়ার কথা নয়। এর পেছনে রয়েছে আমাদের নীতিনির্ধারণী জায়গার ঘাটতি, নজরদারির দীর্ঘসূত্রিতা আর আইনের ফাঁকফোকর গলে পার পেয়ে যাওয়ার চিরন্তন প্রবণতা।
এতদিন কীভাবে চলল? আইনি কাঠামোর বাধ্যবাধকতা বনাম দীর্ঘসূত্রিতা
যদি আমরা পেছনের হিসাবটা টানি, তবে দেখব আমাদের দেশে যেকোনও ধরনের আর্থিক লেনদেন বা পেমেন্ট সিস্টেম চালাতে হলে কঠোর আইনি বাধ্যবাধকতা মানার কথা। এর সঙ্গে তাল মিলিয়েই সরকার সম্প্রতি ‘পরিশোধ ও নিষ্পত্তি ব্যবস্থা আইন, ২০২৪’ প্রণয়ন করেছে। এই আইনের ৪(২) ধারা স্পষ্ট করে বলে দিয়েছে, বাংলাদেশ ব্যাংকের লাইসেন্স ছাড়া কোনও ব্যক্তি, প্রতিষ্ঠান বা কোম্পানি পেমেন্ট ব্যবস্থা চালাতে বা সেবা দিতে পারবে না।
আর একই আইনের ৩৭(১) ধারা অনুযায়ী এটা একটা বড় ধরনের জামিনঅযোগ্য শাস্তিযোগ্য অপরাধ। এখন কথা হলো, এত কড়া আইন থাকার পরও ২২টি প্রতিষ্ঠান- বাহাদুরপে, জিনিপে, পেটিলার, বেঙ্গলিপে, পায়োরা বিডি, সহজপে বিডি, ইজিপেওয়ে, একে পে, বিডি পে, সাজগারপে, আস্থাপে/সিপে, উদ্যোক্তাপে, ওয়ালেটমিক্স, বিটিটিপে, ইজিপে অটোমেশন, ইউনিকপে বিডি, বিডি অটো পে, আরএইচ পে বিডি, ইজিপে, অটোপে লিমিটেড, বিশ্বস্ত এবং পিপ্রাপে। এতদিন দিব্যি তাদের কার্যক্রম চালিয়ে গেল কীভাবে?
ফিনটেক খাতের এই দ্রুত প্রসারের সুযোগ নিয়ে এই প্রতিষ্ঠানগুলো নিজেদের প্রযুক্তিগত স্টার্টআপ বা সফটওয়্যার ফার্ম হিসেবে পরিচয় দিয়ে মাঠে নামে। বড় ব্যাংক বা এমএফএস-এর অফিশিয়াল এপিআই কিংবা সাব-মার্চেন্ট অ্যাকাউন্টগুলো তারা নানা উপায়ে ব্যবহার করতে শুরু করে। ছোট ও মাঝারি ই-কমার্স ব্যবসায়ীদের নানা সুবিধার লোভ দেখিয়ে নিজেদের গেটওয়েতে টানে। রেগুলেটরি বডি বা নিয়ন্ত্রক সংস্থার নিয়মিত ডিজিটাল ট্র্যাকিং আর লোকবলের অভাবের সুযোগটাই তারা এতদিন পুরোদমে কাজে লাগিয়েছে।
পূর্বে সম্পাদিত লেনদেনগুলোর আইনি বৈধতা ও গ্রাহকের ঝুঁকি
এই লাইসেন্সবিহীন প্ল্যাটফর্মগুলোর হাত ধরে অতীতে যে কোটি কোটি টাকার লেনদেন হয়ে গেছে, সেগুলোর আইনি বৈধতা আজ সবচেয়ে বড় প্রশ্নচিহ্নের মুখে। একটা ব্যাপার ভাবুন, এই প্রতিষ্ঠানগুলোর তো কোনও কেন্দ্রীয় ব্যাংক অনুমোদিত স্কিম বা সেটেলমেন্ট অ্যাকাউন্ট ছিল না। তাহলে গ্রাহক আর মার্চেন্টের মাঝখানে যে টাকাগুলো হাতবদল হয়েছে, সেগুলোর আসল হিসাব বা অডিট ট্রেইল কোথায়? বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের নজরদারি এড়িয়ে এসব লেনদেন বহু ক্ষেত্রেই মানিলন্ডারিং বা কর ফাঁকির সহজ রাস্তা তৈরি করে দিয়েছে।
অথচ আইনসম্মত পেমেন্ট সার্ভিস প্রোভাইডার বা অপারেটরদের জন্য নিয়ম হলো নির্দিষ্ট পরিমাণ সিকিউরিটি ডিপোজিট রাখা, এসক্রো অ্যাকাউন্ট মেইনটেইন করা এবং গ্রাহকের ফান্ডের শতভাগ আইনি গ্যারান্টি দেয়া। অননুমোদিত গেটওয়েগুলোর ক্ষেত্রে এসবের ছিটেফোঁটাও ছিল না। ফলে আজ যদি কোনও প্রতিষ্ঠান রাতারাতি উধাও হয়ে যায়, সাধারণ গ্রাহক বা ছোট ব্যবসায়ীর আটকে যাওয়া সেই টাকা উদ্ধার করার কোনও আইনি সুরক্ষাই তো নেই। ই-কমার্স খাতের বিগতদিনের পতন থেকে আমরা যে তিক্ত অভিজ্ঞতা পেয়েছি, এই লাইসেন্সবিহীন পেমেন্ট গেটওয়েগুলো ঠিক তেমনি আরেকটি বড় ধরনের আর্থিক ফাঁদ ছাড়া আর কিছুই নয়।
নজরদারির প্রশ্ন এবং দেরিতে হলেও কঠোর অবস্থান
সাধারণ মানুষ হিসেবে মনে একটা স্বাভাবিক ক্ষোভ বা প্রশ্ন জাগাটাই স্বাভাবিক, প্রযুক্তির এই যুগে এই অ্যাপগুলো কি গুগল প্লে-স্টোর বা ইন্টারনেট দুনিয়ায় আগে কারও চোখে পড়ল না? ডিজিটাল প্ল্যাটফর্মগুলোর চরিত্রই এমন যে এগুলো খুব দ্রুত ডোমেইন বদলাতে পারে, নতুন নামে প্রক্সি সার্ভারে ব্যবসা ফেঁদে বসতে পারে। ফলে অনেক সময় তাৎক্ষণিক নজরদারি কঠিন হয়ে দাঁড়ায়।
তবে কেন্দ্রীয় ব্যাংক বা সংশ্লিষ্ট সংস্থাগুলো যেমন- বিটিআরসি বা বিএফআইইউ যদি শুরু থেকেই আরেকটু কঠোর ও তৎপর থাকত, তবে আজ লাখ লাখ গ্রাহককে এই বড় ধরনের আর্থিক ঝুঁকির মুখে পড়তে হতো না। দেরিতে হলেও বাংলাদেশ ব্যাংক এখন এই প্ল্যাটফর্মগুলোর অ্যাপ ও ওয়েবসাইট বন্ধ করতে বিটিআরসিকে নির্দেশ দিয়েছে এবং বিএফআইইউকে আইনি ব্যবস্থা নিতে বলেছে। এই পদক্ষেপটি নিঃসন্দেহে সময়োপযোগী ও সাহসী।
আন্তর্জাতিক ও দেশীয় নীতমালার দৃষ্টিকোণ
গ্লোবাল ফিনটেক স্ট্যান্ডার্ড বা ব্যাসেল কমিটির গাইডলাইনের দিকে তাকালে দেখা যায়, যেকোনও পেমেন্ট সিস্টেমের মূল ভিত্তি হওয়া উচিত গ্রাহকের ডেটা প্রাইভেসি ও সিকিউরিটি, লেনদেনের নিখুঁত সেটেলমেন্ট এবং অপারেশনাল প্রতিরোধ ক্ষমতা। দু:খের বিষয় হলো, এই ২২টি প্ল্যাটফর্মের একটির ক্ষেত্রেও এই শর্তগুলোর ন্যূনতম বালাই ছিল না। তাদের কোনও নির্দিষ্ট রেজিস্টার্ড অফিস ছিল না, ছিল না কোনও শক্তিশালী সাইবার সিকিউরিটি বা ডেটা প্রাইভেসি পলিসি। এর ফলে সাধারণ মানুষের ব্যক্তিগত তথ্য যেকোনেও মুহূর্তে হ্যাক হয়ে যাওয়ার মতো ভয়াবহ সাইবার ঝুঁকিতে পড়েছিল।
অর্থনৈতিক পরিসংখ্যান ও লেনদেনের আনুমানিক পরিধি: কত টাকা ঝুঁকিতে?
ই-কমার্স অ্যাসোসিয়েশন অব বাংলাদেশ (ই-ক্যাব) এবং ফিনটেক খাতের বিশ্লেষকদের হিসাব বলছে, আমাদের দেশের উদীয়মান ই-কমার্স ও সোশ্যাল কমার্স বাজারে প্রতিদিনের লেনদেনের পরিমাণ কয়েকশো কোটি টাকা। আর গত কয়েক বছরে এই লাইসেন্সবিহীন ২২টি পেমেন্ট এগ্রিগেটর বা গেটওয়ে প্ল্যাটফর্মের হাত ধরে সম্মিলিতভাবে যে লেনদেন হয়েছে, তার পরিমাণ শত কোটি থেকে হাজার কোটি টাকা ছাড়িয়ে যাওয়ার আশঙ্কা রয়েছে।
ফেসবুকভিত্তিক ছোটখাটো অনলাইন শপ বা নতুন উদ্যোক্তারা একটু কম কমিশন বা তাৎক্ষণিক ক্যাশব্যাকের লোভে এই অননুমোদিত গেটওয়েগুলোর ওপর ভরসা করেছিলেন। বড় ও বৈধ পেমেন্ট গেটওয়েগুলোর প্রসেসিং ফি বা নিয়মের ঝামেলার কারণে এই ক্ষুদ্র ব্যবসায়ীরা সহজ পেমেন্টের আশায় এদের সঙ্গে যুক্ত হন। এর ফলে অর্থনীতির একটি বড় অংশ কেন্দ্রীয় ব্যাংকের অফিশিয়াল মনিটরিংয়ের বাইরে চলে যায়, যা সরকারের রাজস্ব আয়কে যেমন ক্ষতিগ্রস্ত করেছে, তেমনি মানিলন্ডারিংয়ের পথকে করেছে আরও প্রশস্ত।
গ্রাহকদের আটকে থাকা টাকা ও ঝুঁকির ক্ষেত্রে সরকারের করণীয় এবং আইনি প্রতিকার
হঠাৎ করেই এই ২২টি প্ল্যাটফর্মের ওপর নিষেধাজ্ঞা আসায় এখন বড় বিপাকে পড়েছেন সাধারণ গ্রাহক ও অনেক ছোট ব্যবসায়ী। তাদের লেনদেন করা টাকাগুলো এখন মাঝপথে ঝুলে আছে। এই সংকট থেকে বের হয়ে আসতে হলে সরকার ও বাংলাদেশ ব্যাংককে কিছু সুনির্দিষ্ট এবং কঠোর পদক্ষেপ এখনই নিতে হবে।
প্রথমত, বাংলাদেশ ব্যাংক ও বিএফআইইউ-এর যৌথ উদ্যোগে এই ২২টি প্ল্যাটফর্মের ব্যাংক অ্যাকাউন্ট, মার্চেন্ট অ্যাকাউন্ট এবং মোবাইল ফাইন্যান্সিয়াল সার্ভিস অ্যাকাউন্টগুলোর অবিলম্বে ফরেনসিক অডিট করতে হবে। কোন অ্যাকাউন্টে ঠিক কত টাকা পড়ে আছে, তা খুঁজে বের করে সেই অ্যাকাউন্টগুলো অবিলম্বে ফ্রিজ করে একটি সুনির্দিষ্ট তালিকা তৈরি করা দরকার।
দ্বিতীয়ত, যেসব গ্রাহক বা ক্ষুদ্র উদ্যোক্তার টাকা বা পণ্য আটকে গেছে, তারা যেন সহজে তাদের অভিযোগ জানাতে পারেন সেজন্য কেন্দ্রীয় ব্যাংকের অধীনে একটি বিশেষ সেল বা হটলাইন চালু করা উচিত। প্রমাণের কাগজ বা ট্রানজ্যাকশন আইডি দেখিয়ে তারা যাতে নিজেদের টাকা ফেরত পাওয়ার একটা আইনি পথ পান, সেটা নিশ্চিত করতে হবে।
তৃতীয়ত, কেবল একটা সতর্কীকরণ বিজ্ঞপ্তি দিয়েই দায় সারলে চলবে না। যারা লাইসেন্স ছাড়া অবৈধভাবে পেমেন্ট গেটওয়ে চালিয়ে সাধারণ মানুষের সঙ্গে প্রতারণা করেছে, ‘পরিশোধ ও নিষ্পত্তি ব্যবস্থা আইন, ২০২৪’-এর ৩৭(১) ধারা অনুযায়ী তাদের বিরুদ্ধে দ্রুত ফৌজদারি মামলা করে গ্রেপ্তার করতে হবে এবং তাদের সম্পত্তি বাজেয়াপ্ত করতে হবে।
হঠাৎ নিষেধাজ্ঞার নেতিবাচক প্রভাব ও তা সামাল দেয়ার উপায়
কোনও ধরনের প্রস্তুতি বা ট্রানজিশনাল সময় না দিয়ে হুট করে এই প্ল্যাটফর্মগুলো বন্ধ করে দেয়ার ফলে ই-কমার্স খাতের ক্ষুদ্র উদ্যোক্তারা এখন আস্থার সংকটে পড়েছেন। এই ধাক্কা সামলানোর জন্য নীতিনির্ধারকদের উচিত, যেসব মার্চেন্ট বা উদ্যোক্তা এতদিন বাধ্য হয়ে এই অননুমোদিত গেটওয়েগুলোতে ছিলেন, তারা যাতে কোনও ধরনের জটিলতা ছাড়াই দ্রুত বাংলাদেশ ব্যাংকের লাইসেন্সপ্রাপ্ত বৈধ গেটওয়েগুলোর সঙ্গে যুক্ত হতে পারেন সেই ব্যবস্থা করে দেয়া। বাণিজ্যিক ব্যাংকগুলোকে এ বিষয়ে বিশেষ নির্দেশনা দেয়া দরকার। পাশাপাশি প্রিন্ট, ইলেকট্রনিক ও সোশ্যাল মিডিয়ায় ব্যাপক প্রচার চালাতে হবে, যাতে সাধারণ মানুষ যেকোনও জায়গায় অনলাইনে টাকা দেয়ার আগে অন্তত যাচাই করে নেন যে গেটওয়েটি কেন্দ্রীয় ব্যাংক অনুমোদিত কি না।
সিডিসিআরএ-এর মতো গবেষণা ও অ্যাডভোকেসি প্রতিষ্ঠানের ভূমিকা
আমাদের এই উদীয়মান ডিজিটাল কমার্স খাতের অনিয়ম দূর করতে শুধু সরকারি নজরদারিই যথেষ্ট নয়; এর পাশাপাশি সেন্টার ফর ডিজিটাল কমার্স রিসার্চ অ্যান্ড অ্যাডভোকেসি (সিডিসিআরএ)-এর মতো গবেষণা ও অ্যাডভোকেসি প্রতিষ্ঠানগুলোকে আরও কার্যকর ভূমিকা পালন করতে হবে। সিডিসিআরএ-এর মতো স্বাধীন প্ল্যাটফর্মগুলো এই লাইসেন্সবিহীন গেটওয়েগুলোর অপতপরতা নিয়ে পলিসি লেভেলে গবেষণা করতে পারে, তথ্য-উপাত্ত বিশ্লেষণ করে সরকারকে সঠিক পরামর্শ দিতে পারে। বিশেষ করে অনলাইন ও সোশ্যাল কমার্সের উদ্যোক্তাদের সচেতন করে তোলার ক্ষেত্রে এবং নিরাপদ ডিজিটাল লেনদেনের সঠিক গাইডলাইন তৈরিতে এ ধরনের গবেষণা প্রতিষ্ঠানগুলো বড় ধরনের সহায়ক শক্তি হয়ে ওঠতে পারে।
উত্তরণের উপায় ও সুপারিশ
সবশেষে এটাই বলতে হয় যে, আমাদের অর্থনীতির এই ডিজিটাল যাত্রাকে নিরাপদ ও টেকসই করতে এবং গ্রাহকের অধিকার রক্ষা করতে হলে কিছু সুনির্দিষ্ট কাজ জোরালোভাবে করতে হবে। বাংলাদেশ ব্যাংক বা অনুমোদিত ব্যাংকের বাইরে অন্য কোনও অজানা বা লাইসেন্সবিহীন পেমেন্ট গেটওয়েতে আর্থিক লেনদেন না করার বিষয়ে দেশের মানুষকে সচেতন করে তুলতে হবে।
বিটিআরসি আর বাংলাদেশ ব্যাংক মিলে একটা রিয়েল-টাইম সাইবার মনিটরিং সেল গড়তে হবে, যাতে এ ধরনের কোনও অবৈধ ফিনটেক অ্যাপ বা ডোমেইন মাথাচাড়া দেয়ামাত্রই তা সঙ্গে সঙ্গে ব্লক করে দেয়া যায়। একই সঙ্গে নতুন ও ছোট উদ্যোক্তারা যাতে খুব সহজে এবং কম খরচে বৈধ পেমেন্ট গেটওয়েগুলো ব্যবহার করতে পারেন, সেজন্য কেন্দ্রীয় ব্যাংকের ফিনটেক নীতি আরও সহজ ও জনবান্ধব করা দরকার।
সরকারের এই কঠোর নিষেধাজ্ঞা সাধারণ মানুষের কষ্টার্জিত অর্থ বাঁচানোর ক্ষেত্রে নিঃসন্দেহে একটি ইতিবাচক ও দূরদর্শী পদক্ষেপ। তবে শুধু বিজ্ঞপ্তি দিয়ে থেমে থাকলে চলবে না; অতীতে ঘটে যাওয়া অবৈধ লেনদেনের ফরেনসিক অডিট এবং এর সঙ্গে জড়িতদের দৃষ্টান্তমূলক শাস্তি নিশ্চিত করতে হবে। তবেই আমাদের ডিজিটাল অর্থনীতির এই খাতটি দীর্ঘমেয়াদে একটি সুশৃঙ্খল, নিরাপদ ও আস্থার জায়গায় পৌঁছাতে পারবে।
লেখক: মোহাম্মদ মোজাম্মেল হক মৃধা (সোহেল মৃধা)- ই-কমার্স বিশ্লেষক এবং ই-ক্যাব এর ফাউন্ডিং মেম্বার