ক্যাশলেস বাংলাদেশ যাত্রায় পারসন-টু-পারসন বাংলা কিউআর লেনদেনের সূচনা
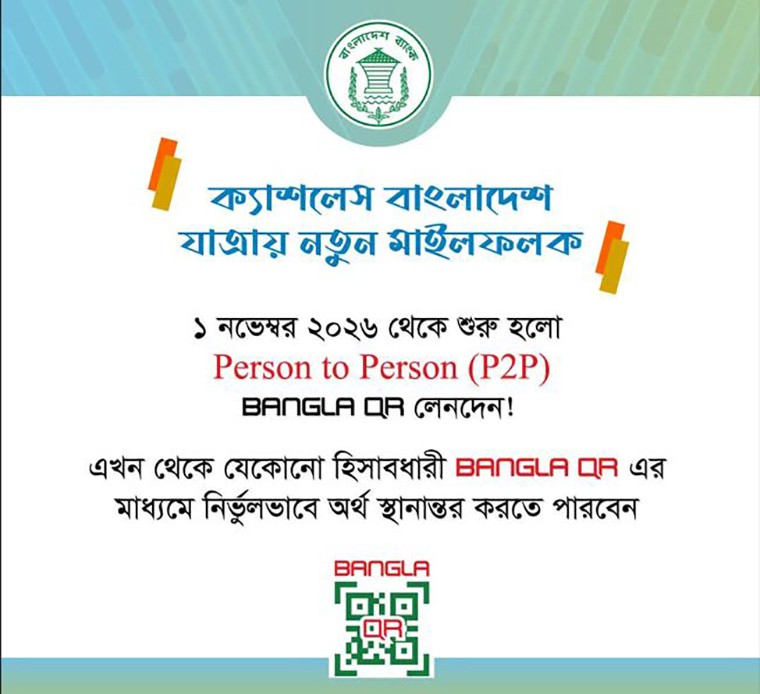
সোহেল মৃধা: বাংলাদেশের পেমেন্ট ইকোসিস্টেম এবং ক্যাশলেস সমাজ গঠনের অগ্রযাত্রায় বাংলাদেশ ব্যাংক একটি যুগান্তকারী ও দূরদর্শী পদক্ষেপ গ্রহণ করেছে। বহুল প্রতীক্ষিত পারসন-টু-পারসন বাংলা কিউআর লেনদেন ব্যবস্থা আনুষ্ঠানিকভাবে যাত্রা করেছে। ১ নভেম্বর থেকে কার্যকর হওয়া এই সেবার ফলে দেশের ডিজিটাল লেনদেন ব্যবস্থার পরিধি যেমন বহুগুণ সম্প্রসারিত হবে, তেমনি সাধারণ মানুষের দৈনন্দিন আর্থিক লেনদেন প্রক্রিয়া হয়েছে আরও বেশি গতিশীল, সহজ, নির্ভুল এবং নিরাপদ হবে। কাগুজে মুদ্রার ওপর নির্ভরতা কমিয়ে একটি আধুনিক ‘স্মার্ট ইকোনমি’ গড়ে তোলার ক্ষেত্রে এই পদক্ষেপ এক ঐতিহাসিক মাইলফলক হিসেবে বিবেচিত হচ্ছে।
পারসন-টু-পারসন বাংলা কিউআর লেনদেন কী এবং এর কার্যক্রম
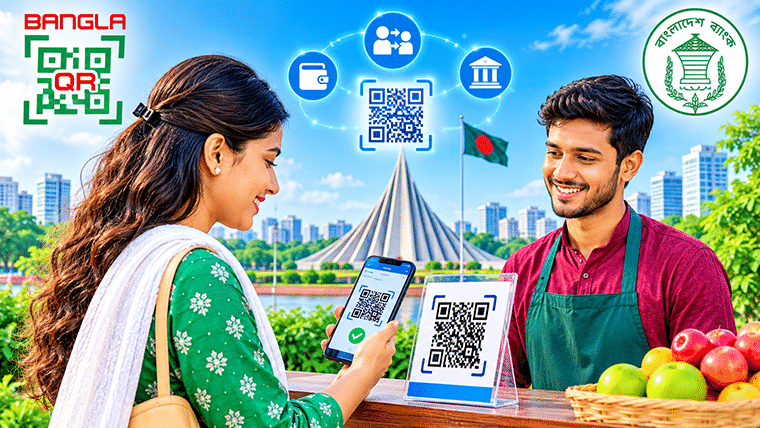
পূর্বে ‘বাংলা কিউআর’ মূলত পারসন-টু-মার্চেন্ট লেনদেনের ক্ষেত্রে ব্যবহৃত হতো, যেখানে ক্রেতারা বিভিন্ন দোকান বা ব্যবসাপ্রতিষ্ঠানে পেমেন্ট করার সুযোগ পেতেন। কিন্তু ১ নভেম্বর থেকে চালু হওয়া নতুন এই পারসন-টু-পারসন সেবার মাধ্যমে যেকোনও হিসাবধারী বা ওয়ালেট ব্যবহারকারী সরাসরি অন্য আরেকজন ব্যক্তির বাংলা কিউআর কোড স্ক্যান করে তাৎক্ষণিকভাবে এক অ্যাকাউন্ট থেকে অন্য অ্যাকাউন্টে অর্থ স্থানান্তর করতে পারছেন।
অ্যাকাউন্ট নম্বর টাইপ করার চিরচেনা ঝুঁকি এড়াতে এই কিউআর কোডভিত্তিক ব্যবস্থায় প্রাপকের নির্দিষ্ট কোডটি স্ক্যান করার সঙ্গে সঙ্গেই গন্তব্য অ্যাকাউন্ট বা ওয়ালেট স্বয়ংক্রিয়ভাবে শনাক্ত হয়ে যায়। ফলে ভুল নম্বরে টাকা চলে যাওয়ার কোনও অবকাশ থাকে না। পাশাপাশি জাতীয় পেমেন্ট সুইচ বাংলাদেশ (এনপিএসবি)-এর অধীনে পরিচালিত কেন্দ্রীয় এই প্ল্যাটফর্মটি বিভিন্ন ব্যাংক, এমএফএস এবং পেমেন্ট সার্ভিস প্রোভাইডারদের মধ্যে চমৎকার আন্তঃসংযোগ বা ইন্টারঅপারেবিলিটি তৈরি করেছে।
পটভূমি ও পেছনের ধারাবাহিক অগ্রগতি
বাংলাদেশ ব্যাংক ২০২৩ সালের ১৮ জানুয়ারি দেশের খণ্ডিত খুচরা পেমেন্ট ব্যবস্থাকে একটি সমন্বিত কাঠামোর আওতায় আনতে ‘বাংলা কিউআর’ চালু করেছিল। প্রাথমিক পর্যায়ে বাণিজ্যিক ব্যাংক ও এমএফএসগুলো যুক্ত হলেও প্রতিটি প্রতিষ্ঠানের আলাদা কিউআর কোড ব্যবহারের কারণে গ্রাহক ও মার্চেন্টদের মধ্যে একধরনের জটিলতা ছিল। এই জটিলতা নিরসনে কেন্দ্রীয় ব্যাংক ২০২৬ সালের জুলাই মাস থেকে সারা দেশে সব ব্যাংক, আর্থিক প্রতিষ্ঠান এবং এমএফএস অপারেটরদের জন্য পুরনো স্বত্বাধিকারী কিউআর কোড তুলে দিয়ে সার্বজনীন ‘বাংলা কিউআর’ ব্যবহার বাধ্যতামূলক করে।
বাধ্যতামূলক বাস্তবায়নের পর থেকে ডিজিটাল লেনদেনে অভূতপূর্ব গতি আসে এবং প্রাথমিক ৪৮ ঘণ্টার মধ্যেই লক্ষাধিক লেনদেন সম্পন্ন হয়েছিল। এরপর ধাপে ধাপে মার্চেন্ট ও খুচরা পর্যায়ে খরচ কমানো এবং প্রণোদনা দেয়ার পর এবার ১ নভেম্বর থেকে সাধারণ মানুষের পারস্পরিক লেনদেনের সুবিধার্থে পারসন-টু-পারসন ফিচারটি যুক্ত করা হলো।
অর্থনৈতিক উপাত্ত, পরিসংখ্যান এবং মার্কেট সাইজ বিশ্লেষণ
বাংলাদেশের আর্থিক খাতের সাম্প্রতিক পরিসংখ্যান পর্যালোচনা করলে দেখা যায় যে, দেশের পেমেন্ট ইকোসিস্টেম দ্রুত ক্যাশলেস ব্যবস্থার দিকোন্তরিত হচ্ছে। বর্তমানে দেশের মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস এবং ইন্টারঅপারেবল ডিজিটাল লেনদেনের দৈনিক লেনদেনের পরিমাণ হাজার হাজার কোটি টাকা ছাড়িয়েছে এবং লাখ লাখ গ্রাহক প্রতিদিন নানা ধরনের বিল পরিশোধ, মার্চেন্ট পেমেন্ট ও ফান্ড ট্রান্সফার করছেন।
সেন্টার ফর ডিজিটাল কমার্স রিসার্চ অ্যান্ড অ্যাডভোকেসি (সিডিসিআরএ)-এর সাম্প্রতিক গবেষণা ও পর্যবেক্ষণ অনুযায়ী, বাজারে কাগুজে নোট ছাপানো, মুদ্রার রক্ষণাবেক্ষণ, সর্টিং এবং এক স্থান থেকে অন্য স্থানে পরিবহনে কেন্দ্রীয় ব্যাংক ও বাণিজ্যিক ব্যাংকগুলোকে প্রতি বছর বিশাল অঙ্কের পরিচালন ব্যয় বহন করতে হয়। পারসন-টু-পারসন বাংলা কিউআর চালুল ফলে ক্যাশ হ্যান্ডলিং বা নগদ টাকা উত্তোলনের প্রবণতা কমবে, যা জাতীয় অর্থনীতিতে মুদ্রা ব্যবস্থাপনার এই বিশাল ব্যয় উল্লেখযোগ্য পরিমাণে কমিয়ে আনবে। এ ছাড়া প্রচলিত এমএফএস ক্যাশ-আউট চার্জ বা প্রথাগত ব্যাংক ট্রান্সফারের তুলনামূলক খরচের তুলনায় বাংলা কিউআর-এর মাধ্যমে তাৎক্ষণিক ইন্টারঅপারেবল লেনদেন গ্রাহকদের জন্য বহুলাংশে সাশ্রয়ী ও সহজলভ্য হয়েছে।
সংশ্লিষ্ট পক্ষগুলোর ওপর প্রভাব ও সুবিধা
সাধারণ গ্রাহকরা এখন কোনও ঝামেলা ছাড়াই তাৎক্ষণিকভাবে বন্ধু, পরিবার বা পরিচিতজনদের মধ্যে টাকা পাঠাতে পারছেন। দীর্ঘ লাইনে দাঁড়িয়ে থাকা কিংবা জটিল ফরমালিটি ছাড়াই ঘরের বাইরে বা ভেতরে যেকোনও স্থান থেকে স্মার্টফোনের মাধ্যমে লেনদেন করা যাচ্ছে এবং ভুল অ্যাকাউন্টে টাকা পাঠানোর চিরচেনা দুশ্চিন্তা থেকে তারা মুক্তি পেয়েছেন। অন্যদিকে ক্ষুদ্র ও মাঝারি ব্যবসায়ীরা এবং প্রান্তিক দোকানদাররা এখন অত্যন্ত কম খরচে এবং কোনও ধরনের জটিল হার্ডওয়্যার বা পিওএস মেশিন ছাড়াই কেবল একটি প্রিন্টেড কিউআর কোডের মাধ্যমে গ্রাহকদের কাছ থেকে সরাসরি তাদের ব্যাংক অ্যাকাউন্টে টাকা সংগ্রহ করতে পারছেন।
কেন্দ্রীয় ব্যাংক কর্তৃক মার্চেন্ট ডিসকাউন্ট রেট বা লেনদেন ফি যৌক্তিকীকরণ এবং মাইক্রো-মার্চেন্টদের জন্য তা হ্রাসের ফলে ব্যবসায়ীদের খরচ উল্লেখযোগ্যভাবে কমেছে। সমস্ত আর্থিক প্রতিষ্ঠানকে এখন জাতীয় পেমেন্ট সুইচের সঙ্গে সমন্বয় করে গ্রাহকদের আধুনিক সেবা প্রদান করতে হচ্ছে এবং কোনও প্রযুক্তিগত ব্যর্থতার কারণে লেনদেন আটকে গেলে তাৎক্ষণিক স্বয়ংক্রিয় রিভার্সাল বা রিফান্ডের ব্যবস্থা নিশ্চিত করা হয়েছে।
এ ছাড়া নগদ টাকা ছাপানো, সংরক্ষণ ও পরিবহনের পেছনে সরকারের যে বিশাল পরিমাণ খরচ হয় ক্যাশলেস লেনদেন বাড়ার ফলে সেই অপচয় রোধ হবে এবং সমাজের প্রান্তিক জনগোষ্ঠীকে আধুনিক আর্থিক কাঠামোর আওতায় নিয়ে আসার ক্ষেত্রে এটি বিরাট ভূমিকা রাখছে। প্রতিটি ডিজিটাল লেনদেনের ডিজিটাল ফুটপ্রিন্ট বা রেকর্ড থাকায় কর ফাঁকি রোধ এবং মানি লন্ডারিং বা অবৈধ অর্থ লেনদেন কঠোরভাবে নিয়ন্ত্রণ করা সম্ভব হচ্ছে, যা জাতীয় অর্থনীতিকে আরও সুদৃঢ় করবে।
সাইবার নিরাপত্তা, ঝুঁকি ব্যবস্থাপনা এবং গ্রাহক সুরক্ষা
ডিজিটাল লেনদেনের পরিধি বাড়ার সঙ্গে সঙ্গে সাইবার নিরাপত্তা এবং ডেটা সুরক্ষা নিশ্চিত করা অত্যন্ত জরুরি। এই দিকটি বিবেচনায় রেখে বাংলাদেশ ব্যাংক এবং সংশ্লিষ্ট ব্যাংকগুলো টু-ফ্যাক্টর অথেন্টিকেশন নিশ্চিত করেছে, যার মাধ্যমে প্রতিটি লেনদেনের ক্ষেত্রে পিন এবং ওটিপি বা বায়োমেট্রিক ভ্যালিডেশনের সর্বোচ্চ নিরাপত্তা বজায় রাখা হচ্ছে। সাধারণ গ্রাহকদের সচেতন করতে বিভিন্ন গণমাধ্যমে প্রচার চালানো হচ্ছে যাতে কেউ কারও সঙ্গে পিন বা পাসওয়ার্ড শেয়ার না করে। এ ছাড়া বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী, গ্রাহক কোনও ধরনের ভুল বা জালিয়াতির শিকার হলে নির্দিষ্ট সময়ের মধ্যে অভিযোগ জানিয়ে রিফান্ড পাওয়ার আইনি সুরক্ষা রয়েছে।
মিডিয়া ও সংবাদপত্রের প্রতিক্রিয়া এবং চ্যালেঞ্জ
দেশের প্রায় সকল শীর্ষস্থানীয় জাতীয় দৈনিক এবং অনলাইন গণমাধ্যমে ১ নভেম্বর থেকে পারসন-টু-পারসন বাংলা কিউআর চালুর খবরটি অত্যন্ত গুরুত্বের সঙ্গে প্রকাশিত হয়েছে। সংবাদমাধ্যমগুলোর বিশ্লেষণে বলা হয়েছে যে, এটি কেবল একটি সাধারণ প্রযুক্তিগত আপডেট নয়; এটি বাংলাদেশের মানুষের দৈনন্দিন জীবনযাত্রাকে ডিজিটাল পেমেন্টের এক নতুন উচ্চতায় নিয়ে যাওয়ার বড় চালিকাশক্তি। রিকশাভাড়া থেকে শুরু করে সাধারণ খুচরা কেনাকাটা এবং ব্যক্তিপর্যায়ে লেনদেনে কাগজের নোটের ওপর নির্ভরতা কমানোর ক্ষেত্রে এই ব্যবস্থার কার্যকারিতার ওপর বিশেষ জোর দেয়া হয়েছে।
তবে এর পূর্ণ সুফল পেতে দেশের একটি বড় অংশের মানুষ এখনও প্রযুক্তি ব্যবহারে পুরোপুরি অভ্যস্ত নন বিধায় শহর থেকে গ্রামগঞ্জ পর্যন্ত সাধারণ মানুষের মাঝে কিউআর কোড ব্যবহারের সহজ পদ্ধতি প্রচার করতে হবে। পাশাপাশি নিরবচ্ছিন্ন ইন্টারনেট সংযোগ এবং সাইবার সিকিউরিটি বা ডেটা সুরক্ষা নিশ্চিত করা ব্যাংকিং খাতের জন্য একটি বড় দায়িত্ব এবং কোনও লেনদেন আটকে গেলে বা সার্ভারজনিত সমস্যা দেখা দিলে তাৎক্ষণিক কাস্টমার কেয়ার সাপোর্ট নিশ্চিত করা অত্যন্ত জরুরি।
বাংলাদেশ ব্যাংকের উদ্যোগে পারসন-টু-পারসন বাংলা কিউআর লেনদেনের এই শুভসূচনা বাংলাদেশের অর্থনীতিকে একটি আধুনিক, গতিশীল এবং ক্যাশলেস যুগে প্রবেশের পথকে সুগম করেছে। স্বাধীন গবেষণা প্রতিষ্ঠান সিডিসিআরএ-এর মতো পর্যবেক্ষকদের মতে, সরকারের নীতিগত সহায়তা, বাংলাদেশ ব্যাংকের সুদূরপ্রসারী নির্দেশনা এবং ব্যাংক-এমএফএসগুলোর সক্রিয় অংশগ্রহণে এই প্রযুক্তি দেশের প্রতিটি কোণায় ছড়িয়ে পড়বে। ক্যাশলেস বাংলাদেশ গড়ার এই মহাসড়কে বাংলা কিউআর সাধারণ মানুষের জীবনযাত্রাকে করবে আরও স্বাচ্ছন্দ্যময় এবং আমাদের অর্থনীতিকে নিয়ে যাবে এক অনন্য উচ্চতায়।