বাংলাদেশ ব্যাংকের নির্দেশনায় বাঁধা লাল ফিতা, ৪-৭% সুদের লোন কেন পান না উদ্যোক্তারা?
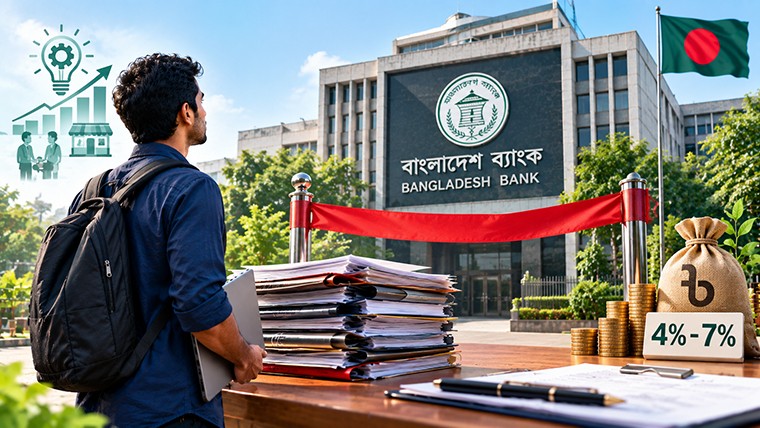
মোহাম্মদ মোজাম্মেল হক মৃধা (সোহেল মৃধা): উদ্যোগ আছে, কর্মসংস্থানের পরিকল্পনা রয়েছে, প্রয়োজনীয় অর্থের জন্য বাংলাদেশ ব্যাংকের বিশেষ তহবিল ও নীতিমালাও আছে। কিন্তু ব্যাংকের দরজায় গেলেই থমকে যাচ্ছেন দেশের অনেক উদীয়মান উদ্যোক্তা। ক্ষুদ্র, ছোট ও মাঝারি (সিএমএসএমই) এবং নতুন স্টার্ট-আপ উদ্যোক্তাদের ৪ থেকে ৭ শতাংশ সুদে সহজ শর্তে, এমনকি জামানত ছাড়াই ঋণ দেয়ার নীতিমালা থাকলেও বাস্তবে এর সুবিধা পাচ্ছেন না অনেকেই। প্রচলিত নিয়ম, আমলাতান্ত্রিক জটিলতা ও ব্যাংকগুলোর ঝুঁকি নেয়ার অনীহাই এর বড় কারণ।
নীতিমালা ও অর্থায়নের সুযোগ
বাংলাদেশ ব্যাংক সিএমএসএমই ও তরুণ উদ্যোক্তাদের অর্থায়নে ২৫ হাজার কোটি টাকার প্রি-ফাইন্যান্সিং স্কিম, ১ হাজার কোটি টাকার স্টার্ট-আপ ফান্ড এবং জামানতহীন ঋণের জন্য ২০ হাজার কোটি টাকার ক্রেডিট গ্যারান্টি স্কিম পরিচালনা করছে।
নীতিমালা অনুযায়ী মাইক্রো ও কটেজ উদ্যোগে ২ লাখ থেকে ২৫ লাখ টাকা, ক্ষুদ্র উদ্যোগে ২৫ লাখ থেকে ১ কোটি এবং মাঝারি উদ্যোগে ১ কোটি থেকে ৫ কোটি টাকা পর্যন্ত ঋণের সুযোগ রয়েছে। নতুন উদ্ভাবনী ব্যবসায় স্টার্ট-আপ ফান্ড থেকে জামানত ছাড়াই সর্বোচ্চ ১ কোটি টাকা ঋণের বিধান রয়েছে।
সাধারণ বাণিজ্যিক ঋণের তুলনায় এসব তহবিলে সুদের হার কম, প্রায় ৪ থেকে ৭ শতাংশ। নারী উদ্যোক্তা ও স্টার্ট-আপের ক্ষেত্রে হার আরও কম হতে পারে। ১০ লাখ টাকা পর্যন্ত ঋণের ক্ষেত্রে স্থাবর সম্পত্তি জামানত বাধ্যতামূলক নয়। ১০ থেকে ২৫ লাখ টাকা পর্যন্ত ঋণে ক্রেডিট গ্যারান্টি ব্যবস্থার সুবিধাও রয়েছে। তবে নীতিমালার লক্ষ্য অনুযায়ী সিএমএসএমই খাতে মোট ঋণের অন্তত ২৫ শতাংশ দেয়ার কথা থাকলেও বাস্তবে ব্যাংকগুলোর বিতরণ অনেক ক্ষেত্রে ১৮ থেকে ২০ শতাংশের মধ্যে সীমাবদ্ধ রয়েছে।
প্রি-ফাইন্যান্সিং থাকলেও কমছে না জটিলতা
পুনঃঅর্থায়ন ব্যবস্থায় ব্যাংককে আগে নিজস্ব অর্থে ঋণ বিতরণ করে পরে বাংলাদেশ ব্যাংক থেকে অর্থ ফেরত নিতে হয়। এতে খেলাপি ঋণের ঝুঁকি ব্যাংকের ওপর থাকে। এ সমস্যা কমাতে বাংলাদেশ ব্যাংক প্রি-ফাইন্যান্সিং ব্যবস্থা চালু করেছে, যেখানে অনুমোদনের পর কেন্দ্রীয় ব্যাংকের অর্থ নিয়ে উদ্যোক্তাকে ঋণ দেয়ার সুযোগ রয়েছে। তবুও অনেক ক্ষেত্রে ব্যাংকের ফাইল প্রক্রিয়াকরণ, যাচাই-বাছাই ও অনুমোদনের ধাপ দীর্ঘ হওয়ায় উদ্যোক্তারা কাঙ্ক্ষিত সময়ে অর্থ পান না।
ব্যাংকগুলোর অনীহার কারণ
ব্যাংকগুলোর অনীহার পেছনে কয়েকটি কারণ রয়েছে। প্রথমত, ঋণ খেলাপি হলে ঝুঁকির বড় অংশ বাণিজ্যিক ব্যাংককেই বহন করতে হয়। দ্বিতীয়ত, ছোট ছোট উদ্যোক্তাকে ঋণ দিতে বড় কর্পোরেট ঋণের তুলনায় বেশি সময় ও পরিচালন ব্যয় হয়। তৃতীয়ত, স্বল্প সুদের ঋণে ব্যাংকের মুনাফার সুযোগ সীমিত। চতুর্থত, নতুন উদ্যোক্তাদের কাছেও অনেক সময় ট্রেড লাইসেন্স, অডিট রিপোর্ট, ট্যাক্স নথি সহ এমন কাগজপত্র চাওয়া হয়, যা ব্যবসার প্রাথমিক পর্যায়ে তাদের কাছে নাও থাকতে পারে।
অন্য দেশের মডেল
ভারতের মুদ্রা স্কিমে জামানত ছাড়াই ক্ষুদ্র উদ্যোক্তাদের ঋণের ব্যবস্থা রয়েছে এবং বিশেষ গ্যারান্টি ব্যবস্থার মাধ্যমে ব্যাংকের ঝুঁকি কমানো হয়। মালয়েশিয়ায় ক্রেডিট গ্যারান্টি কর্পোরেশন ক্ষুদ্র ও মাঝারি ঋণের বড় অংশের গ্যারান্টি দেয়। দেশটিতে এসএমই অর্থায়নের জন্য বিশেষায়িত ব্যাংকও রয়েছে। ভিয়েতনামে স্থানীয় ব্যবসায়ী সংগঠন ও ডিজিটাল অর্থায়ন ব্যবস্থাকে কাজে লাগিয়ে ঋণপ্রাপ্তির প্রক্রিয়া সহজ করা হয়েছে।
কী করা যেতে পারে
বাংলাদেশে উদ্যোক্তা অর্থায়ন বাড়াতে ক্রেডিট গ্যারান্টি ব্যবস্থায় ঝুঁকি ভাগাভাগি আরও কার্যকর করা, গ্যারান্টি অনুমোদন ডিজিটাল করা এবং ব্যাংকের সিএমএসএমই ঋণ বিতরণের অগ্রগতি নিয়মিত পর্যবেক্ষণ করা যেতে পারে। একই সঙ্গে অযৌক্তিক কাগজপত্রের চাপ কমিয়ে নতুন উদ্যোক্তাদের জন্য পৃথক ও সহজ যাচাই ব্যবস্থা প্রয়োজন।
ঋণ না পেলে উদ্যোক্তার করণীয়
ব্যাংক সহযোগিতা না করলে প্রথমে শাখা বা ব্যাংকের প্রধান কার্যালয়ের সিএমএসএমই বিভাগে লিখিত অভিযোগ করা যেতে পারে। সমাধান না হলে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রে ১৬২৩৬ নম্বরে, bb.cipc@bb.org.bd ই-মেইলে বা অনলাইন অভিযোগ ব্যবস্থায় যোগাযোগের সুযোগ রয়েছে।
প্রয়োজনে বাংলাদেশ ব্যাংকের এসএমই অ্যান্ড স্পেশাল প্রোগ্রামস ডিপার্টমেন্টে প্রকল্পের তথ্য ও ব্যাংকের অনীহার প্রমাণ সহ আবেদন করা যেতে পারে। অভিযোগের পরও সমাধান না এলে জাতীয় এসএমই ফাউন্ডেশনের লোন হেল্পডেস্কে যোগাযোগ করে সুপারিশ সংগ্রহ করা সম্ভব।
পাশাপাশি নিজ নিজ খাতের অ্যাসোসিয়েশনের (যেমন: ই-ক্যাব, বেসিস, এফবিসিসিআই, বিসিক বা স্থানীয় চেম্বার) সদস্যপদ থাকলে লোন পাওয়ার ক্ষেত্রে বিশেষ সুবিধা মেলে। এসব সংগঠনের সঙ্গে যুক্ত থাকার পাশাপাশি ডিজিটাল কমার্স রিসার্চ অ্যান্ড অ্যাডভোকেসি ফোরাম (ডিসিআরএএফ)-এর মতো প্রাতিষ্ঠানিক গবেষণা প্ল্যাটফর্মের মাঠপর্যায়ের তথ্য-উপাত্ত ব্যবহার করে নীতি-নির্ধারকদের কাছে যৌথ দাবি তুলে ধরা সম্ভব।
১০ লাখ টাকা পর্যন্ত ঋণের প্রস্তুতি
আবেদনের আগে হালনাগাদ ট্রেড লাইসেন্স, এনআইডি, ছবি, ই-টিন, আয়কর রিটার্নের রসিদ, ব্যাংক স্টেটমেন্ট, ব্যবসায়িক পরিকল্পনা, আয়-ব্যয়ের হিসাব, ভাড়া চুক্তি এবং পণ্য ক্রয়-বিক্রয়ের চালান বা ওয়ার্ক অর্ডার প্রস্তুত রাখা জরুরি। ব্যবসার ধরন অনুযায়ী পার্টনারশিপ ডিড, কোম্পানির প্রয়োজনীয় নথি ও জামিনদারের তথ্যও লাগতে পারে।
সরকার ও বাংলাদেশ ব্যাংকের তহবিল ও নীতিমালার সুফল উদ্যোক্তাদের কাছে পৌঁছাতে হলে শুধু সার্কুলার জারি যথেষ্ট নয়। ব্যাংকের বাস্তবায়ন সক্ষমতা, ঝুঁকি ভাগাভাগি এবং ঋণপ্রক্রিয়ার স্বচ্ছতা বাড়ানোই হতে পারে এই অর্থায়ন ব্যবস্থাকে কার্যকর করার মূল চাবিকাঠি।
লেখক: মোহাম্মদ মোজাম্মেল হক মৃধা (সোহেল মৃধা)- ই-কমার্স বিশ্লেষক এবং ই-ক্যাব এর ফাউন্ডিং মেম্বার